

[로이슈 심준보 기자] SK증권은 넷마블이 지난해 부진한 실적을 거뒀지만 기대작 출시가 예정된 올 2분기부터 실적 개선 가능성이 높다며, 넥슨 인수 시 PC게임과 중국 시장에서의 강점을 활용할 수 있을 것이라고 19일 분석했다. 투자의견은 매수, 목표주가는 14만원을 제시했다.
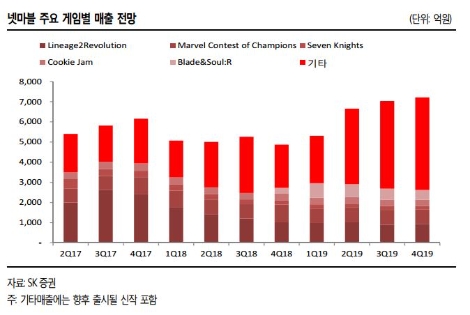
SK증권에 따르면 넷마블은 리니지2 레볼루션의 매출 감소와 모두의 마블, 세븐나이츠 등 주력 게임의 노후화로 매출액과 영업이익 모두 감소했다.
SK증권 최관순 연구원은 “지난해 12월 출시한 블소 레볼루션의 성과가 올 1분기부터 반영되는 만큼 실적 반등이 예상된다”라며 “지난달 블소 레볼루션의 일매출은 11억원 수준으로 현 1분기에도 7~8억원 수준의 일매출을 기록하고 있는 것으로 추정된다”라고 분석했다.
최관순 연구원은 “또한 1분기에는 요괴워치: 메달워즈의 일본 출시가, 2분기에는 일곱 개의 대죄, 킹 오브 파이터즈, BTS World, A3: Still Alive, 세븐나이츠2 등 다양한 기대작 출시가 예정되어 있어 본격적인 실적 개선이 예상된다”라고 전했다.
이어서 넥슨 인수를 추진중인 넷마블이 넥슨 인수에 성공할 경우 양사 간 시너지 발생이 예상된다고 밝혔다.
최 연구원은 “넥슨이 보유한 PC 게임 및 중국 시장에서의 강점과 던전앤파이터, 메이플스토리 등의 유명 IP 가 넷마블의 검증된 모바일게임 개발 및 퍼블리싱 능력과 결합된다면 양사의 강점이 극대화 될 것”이라며 “언론 보도대로 넷마블이 텐센트, MBK와 컨소시엄을 구성한다면 텐센트의 중국 시장 영향력과 MBK의 자금력이 결합해 시너지가 극대화될 수 있을 것”이라고 전망했다.
심준보 기자 sjb@rawissue.co.kr
SK증권 “넷마블, 2분기 신작 및 넥슨 인수 기대감 증폭”
기사입력:2019-02-19 09:58:04
<저작권자 © 로이슈, 무단 전재 및 재배포 금지>
로이슈가 제공하는 콘텐츠에 대해 독자는 친근하게 접근할 권리와 정정ㆍ반론ㆍ추후 보도를 청구 할 권리가 있습니다.
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
주요뉴스


핫포커스
투데이 이슈


투데이 판결 〉

베스트클릭 〉
주식시황 〉
| 항목 | 현재가 | 전일대비 |
|---|---|---|
| 코스피 | 5,668.05 | ▲113.83 |
| 코스닥 | 794.78 | ▲33.96 |
| 코스피200 | 878.16 | ▲17.46 |
가상화폐 시세 〉
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 110,143,000 | ▲136,000 |
| 비트코인캐시 | 376,300 | ▲900 |
| 이더리움 | 3,284,000 | ▲4,000 |
| 이더리움클래식 | 10,680 | ▼10 |
| 리플 | 1,766 | ▼1 |
| 퀀텀 | 1,212 | ▼1 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 110,210,000 | ▲131,000 |
| 이더리움 | 3,286,000 | ▲7,000 |
| 이더리움클래식 | 10,690 | 0 |
| 메탈 | 370 | 0 |
| 리스크 | 263 | 0 |
| 리플 | 1,768 | ▲1 |
| 에이다 | 302 | 0 |
| 스팀 | 73 | ▼0 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 110,190,000 | ▲140,000 |
| 비트코인캐시 | 376,200 | ▲500 |
| 이더리움 | 3,284,000 | ▲4,000 |
| 이더리움클래식 | 10,670 | ▼50 |
| 리플 | 1,767 | ▲1 |
| 퀀텀 | 1,213 | 0 |
| 이오타 | 64 | ▼0 |
오피니언 〉