

[로이슈 전용모 기자] 대법원 제1부(주심 대법관 천대엽)는 손해배상 사건 상고심에서 가맹점 매장에서 이루어진 공연(매장음악서비스)에 관하여 피고의 부당이득반환의무가 성립한다고 인정한 원심의 판단에는 부당이득반환의무의 성립에 관한 법리를 오해하여 판결에 영향을 미친 잘못이 있다며 원심판결을 파기하고, 사건을 다시 심리·판단하도록 원심법원(서울중앙지법)에 환송했다(대법원 2026. 10. 27. 선고 2025다214547 판결).
원고 (사)한국음악저작권협회는 저작권법에 따른 음악저작권신탁관리업자로, 음악저작물에 관한 저작권을 신탁관리하고 있다. 피고 한국타이어앤테크놀로지는 타이어 판매 및 교체업을 영위하는 회사로, '티스테이션'이라는 영업표지를 사용해 직접 매장을 운영하거나 가맹점사업자와 가맹계약을 체결해 매장을 운영하도록 하고 있다.
원고는 2009년 9월경 이전 매장음악서비스 제공업체인 주식회사 코리아리즘(2010년 7월경 주식회사 케이티뮤직으로 변경)과 음악저작물 이용허락계약을 체결했다. 이후 2010년 7월경 이전 및 2011년 3월경 주식회사 샵캐스트와도 각각 음악저작물 이용허락계약을 체결했다. 계약의 주요 내용은 원고가 신탁관리하는 음악저작물을 케이티뮤직 등이 웹캐스팅 방식으로 매장음악서비스에 이용할 수 있도록 허락하는 것이었다(웹캐스팅은 온라인상에서 실시간으로 공중이 동시에 음악을 수신하도록 제공하는 방식).
케이티뮤직은 2010년 1월경, 샵캐스트는 2010년 7월경 이전 및 2011년 5월 17일경 피고와 매장음악서비스계약을 체결했다. 이에 따라 케이티뮤직 등은 음원 권리자와의 계약을 통해 보유한 음원을 피고 매장에 매장음악서비스로 제공했다.
케이티뮤직 등은 2009년 9월 무렵부터 2016년 9월 무렵까지 웹캐스팅 방식으로 피고 매장에 음원파일을 제공했음 . 피고는 케이티뮤직 등에 피고 매장의 매장음악 이용내역에 따라 이용료를 정산해 지급했다.
피고 등은 제공받은 음원파일 중 원고가 신탁관리하는 음악저작물이 수록된 음원파일을 피고 매장의 재생장치를 통해 배경음악으로 재생했다. 다만 피고 등은 원고로부터 별도로 공연권에 대한 이용허락을 받지 않았다.
(쟁점사안) 피고 매장에서 재생한 음원파일이 구 저작권법 제29조 제2항에서 규정하는 '판매용 음반'에 해당하는지 여부, 피고가 직접 운영하지 않는 가맹점 매장에서 이루어진 음악 공연에 관해서도 부당이득반환의무를 부담하는지 여부.
-1심(서울중앙지방법원 2023. 2. 3. 선고 2020가단5004839판결)은 '피고는 원고에게 9,424,157원(청구 146,920,000원) 및 이에 대하여 2016. 10. 1.부터 2023. 2. 3.까지는 민법이 정한 연 5%의, 그 다음 날부터 다 갚는 날까지는 소송촉진 등에 관한 특례법이 정한 연 12%의 각 비율로 계산한 돈(지연손해금)을 지급하라.'고 원고 일부 승소판결을 선고했다. 소송비용 중 95%는 원고가, 나머지는 피고가 각 부담한다. 금전부분은 가집행 할 수 있다.
1심은 매장 내 디지털음원재생은 저작권법상 공연에 해당하고, 가맹본부에도 공연권 침해 책임을 인정했다.
쟁점 기간 동안 매장음악서비스를 이용한 피고 매장의 실제 면적을 알 수 있는 자료는 없으므로, 현행 징수규정에서 ‘커피 전문점 등’에 대한 면적별 기준금액의 평균액 5,750원[= (2,000원 + 3,600원 + 4,900원 + 6,200원 + 7,800원 + 10,000원) ÷ 6]을 쟁점기간 피고 매장당 월 평균 사용료로 유추했다.
-원심(2심 서울중앙지방법원 2025. 6. 20. 선고 2023나15522 판결)도 일부 인용 유지(9,424,157원)했다. '피고는 원고에게 9,424,157원과 이에 대하여 2018. 5. 24.부터 2025. 6. 20.까지는 연 5%, 그다음 날부터 갚는 날까지는 연 12%의 각 비율로 계산한 돈을 지급하라.' 소송 총비용중 95%는 원고가, 나머지는 피고가 각 부담한다.
피고가 가맹점 매장에서 이루어진 공연에 관해서도 부당이득을 반환할 의무가 있다고 판단했다.
시중에 판매할 목적 없이 단지 음반을 재생하여 공연하려는 자에게 제공할 목적으로 음을 고정하였다면 그 음반은 구 저작권법 제29조 제2항에서 말하는 ‘판매용 음반’에 해당하지 않는다고 판단했다.
대법원은 판매용 음반에 해당하지 않는다는 원심판단은 수긍했다. 하지만 가맹점 공연에 따른 부당이득반환의무 인정은 잘못이라고 봤다. 가맹점 매장은 피고가 아닌 가맹점사업자가 운영주체이므로, 가맹점 매장에서 이루어진 공연의 주체도 가맹점사업자라 할 것이다. 따라서 특별한 사정이 없는 한 피고가 가맹점 매장에서 이루어진 공연의 주체라거나 공연 그 자체로 이익을 얻었다고 보기는 어렵다.
피고가 가맹점 공연의 주체가 아니고 공연 자체로 이익을 얻었다고 보기 어려운 이상, 별도로 어떤 실질적 이익을 얻었는지가 증명돼야 한다.
원심은 가맹점사업자의 유치나 가맹수수료 수입 증가 등을 피고의 이익으로 판단했지만, 대법원은 이 같은 효과가 영업표지의 주지·저명성, 상품의 품질, 거래조건, 점포의 위치, 가맹점사업자의 모집·관리 등 여러 요인이 결합해 나타나는 영업상 효과라고 설명했다. 따라서 가맹점 매장의 공연으로 가맹점사업자 수나 가맹수수료 수입이 실제 증가했고, 그 이익이 피고에게 귀속됐다고 보려면 이를 뒷받침할 구체적인 사정이 있어야 한다고 판단했다.
대법원은 환송 후 원심으로서는 피고와 가맹점사업자 사이의 구체적인 계약 내용 등을 살펴 피고가 가맹점사업자로부터 매장음악서비스 제공에 대한 반대급부 명목으로 얻은 경제적 이익이 있는지와 더불어 가맹점 매장에서의 공연 이후 가맹점사업자의 수나 가맹수수료 수입이 실제로 증가했는지와 그것이 가맹점 매장에서의 공연으로 말미암은 것인지 여부 등을 추가로 심리할 필요가 있음을 지적해 둔다고 했다.
전용모 로이슈(lawissue) 기자 sisalaw@lawissue.co.kr
대법원, 가맹점 매장 음악서비스도 부당이득반환의무 성립 인정 원심 파기환송
대법, 피고가 가맹점 매장에서 이루어진 공연의 주체라거나 공연 그 자체로 이익을 얻었다고 보기는 어려워 기사입력:2026-11-16 06:00:00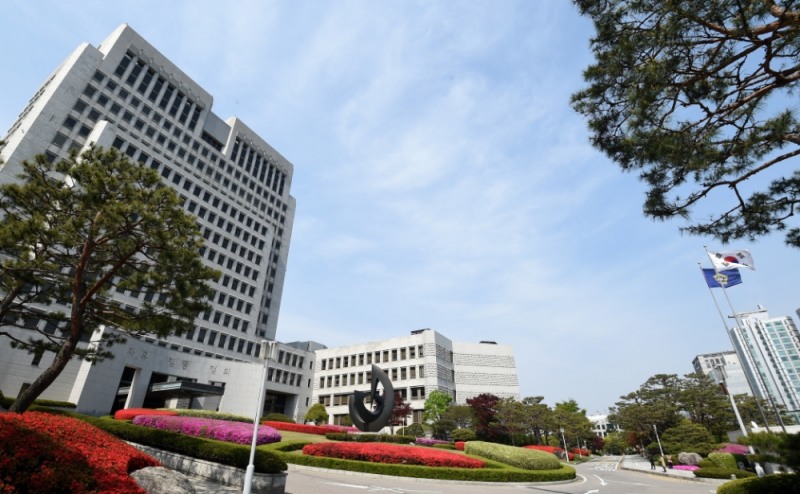
<저작권자 © 로이슈, 무단 전재 및 재배포 금지>
로이슈가 제공하는 콘텐츠에 대해 독자는 친근하게 접근할 권리와 정정ㆍ반론ㆍ추후 보도를 청구 할 권리가 있습니다.
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
주요뉴스


핫포커스
투데이 이슈


투데이 판결 〉

베스트클릭 〉
주식시황 〉
| 항목 | 현재가 | 전일대비 |
|---|---|---|
| 코스피 | 5,290.53 | ▼52.20 |
| 코스닥 | 699.66 | ▲3.13 |
| 코스피200 | 824.78 | ▼8.79 |
가상화폐 시세 〉
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 89,848,000 | ▼42,000 |
| 비트코인캐시 | 289,900 | ▲1,200 |
| 이더리움 | 2,524,000 | ▲6,000 |
| 이더리움클래식 | 8,280 | ▲5 |
| 리플 | 1,343 | ▲7 |
| 퀀텀 | 900 | ▼6 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 89,868,000 | ▼3,000 |
| 이더리움 | 2,528,000 | ▲9,000 |
| 이더리움클래식 | 8,295 | ▲15 |
| 메탈 | 299 | ▲2 |
| 리스크 | 204 | ▼2 |
| 리플 | 1,343 | ▲7 |
| 에이다 | 214 | ▲2 |
| 스팀 | 60 | ▼0 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 89,800,000 | ▼10,000 |
| 비트코인캐시 | 288,400 | ▼800 |
| 이더리움 | 2,524,000 | ▲6,000 |
| 이더리움클래식 | 8,280 | ▲5 |
| 리플 | 1,342 | ▲7 |
| 퀀텀 | 886 | 0 |
| 이오타 | 43 | 0 |
오피니언 〉