

[로이슈 심준보 기자] 하이투자증권은 유한양행(000100, 전일 주가 22만2000원)에 대해 실적 하락이 주가에 영향을 끼쳤지만, 항암제 분야 투자 등 R&D성과가 주가에 반영될 시 상승 가능성이 있다고 22일 전망했다. 투자의견은 매수 유지, 목표주가는 기존 26만원에서 29만원으로 상향 조정했다.
하이투자증권에 따르면 유한양행의 올해 실적은 매출액 1조5642억원(전년 대비 7.0% 증가), 영업이익 961억원(전년 대비 8.5% 증가)로 예상된다. TV광고 효과로 일반의약품은 13% 성장한 1324억원, 생활건강 사업부도 이어지는 성장세로 14% 성장한 1324억원을 기록할 것으로 예상했다.
유한킴벌리에 대해서는 지난해 1분기 물티슈 반품과 2분기 사드 영향으로 인해 감소한 수출 실적의 기저효과 발생으로 지분법관련 손익이 전년 대비 18% 증가한 490억원 수준을 기록할 것으로 예측했다.
하이투자증권은 4월 미국 암학회에서 비소세포폐암의 전임상 데이터 및 6월 ASCO에서 1상 데이터 발표를 통해 유한양행의 R&D 성과를 확인할 수 있을 것으로 전망했다. 특히 대조약 타그리소가 미국 등 해외에서도 큰 성장폭을 기록할 것으로 예상되는 ’블록버스터 신약‘인 만큼, 신약 가치가 주가에 반영될 수 있을 것으로 내다봤다.
하이투자증권 허혜민 연구원은 “유한양행은 주로 투자를 통해 파이프라인을 확보하고 있다”며 “파이프라인 확충을 위해 투자한 테라젠이텍스・바이오니아・제넥신・이뮨온시아・파멥신・네오이뮨텍 등이 기술력을 인정받은만큼 R&D 성과에 대한 기대감은 더욱 높아지고 있다”고 말했다.
심준보 기자 sjb@rawissue.co.kr
하이투자증권 “유한양행, 실적 하락에도 신약과 R&D로 주가 개선 가능”
기사입력:2018-03-22 14:17:41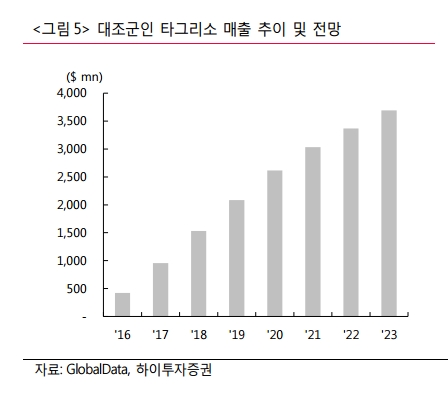

<저작권자 © 로이슈, 무단 전재 및 재배포 금지>
로이슈가 제공하는 콘텐츠에 대해 독자는 친근하게 접근할 권리와 정정ㆍ반론ㆍ추후 보도를 청구 할 권리가 있습니다.
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
주요뉴스


핫포커스
투데이 이슈


투데이 판결 〉

베스트클릭 〉
주식시황 〉
| 항목 | 현재가 | 전일대비 |
|---|---|---|
| 코스피 | 5,937.66 | ▼74.78 |
| 코스닥 | 753.23 | ▼18.05 |
| 코스피200 | 935.87 | ▼10.53 |
가상화폐 시세 〉
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 109,382,000 | ▲687,000 |
| 비트코인캐시 | 383,000 | ▲4,500 |
| 이더리움 | 3,169,000 | ▲28,000 |
| 이더리움클래식 | 10,220 | ▲80 |
| 리플 | 1,751 | ▲4 |
| 퀀텀 | 1,127 | ▲8 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 109,277,000 | ▲692,000 |
| 이더리움 | 3,168,000 | ▲28,000 |
| 이더리움클래식 | 10,180 | ▲60 |
| 메탈 | 364 | ▲2 |
| 리스크 | 283 | ▲12 |
| 리플 | 1,752 | ▲6 |
| 에이다 | 276 | ▲3 |
| 스팀 | 67 | ▲0 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 109,370,000 | ▲690,000 |
| 비트코인캐시 | 382,500 | ▲5,300 |
| 이더리움 | 3,167,000 | ▲26,000 |
| 이더리움클래식 | 10,190 | ▲50 |
| 리플 | 1,751 | ▲4 |
| 퀀텀 | 1,097 | 0 |
| 이오타 | 55 | 0 |
오피니언 〉