

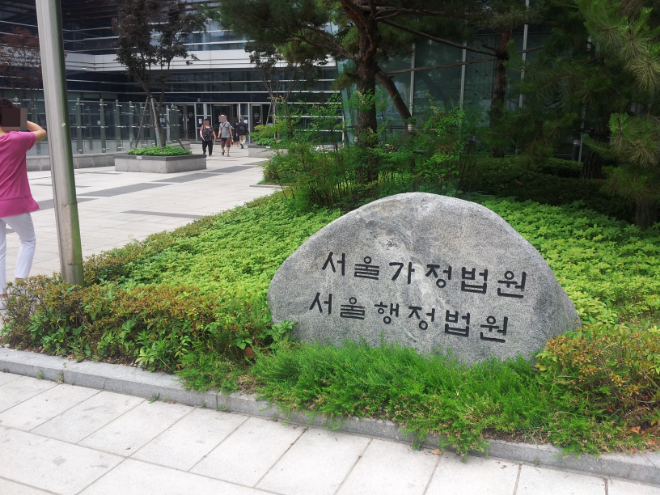
[로이슈 김도현 인턴 기자] 서울행정법원은 원고가 위탁자 겸 수익자를 A회사, 수탁자를 원고, 우선수익자를 B회사로 하여 이 사건 상가를 신탁재산으로 하는 부동산담보신탁계약(이하 ‘이 사건 신탁계약’)을 체결하고 그 명의로 신탁을 원인으로 하는 소유권이전등기를 마친 상태에서 A회사 명의로 이 사건 상가를 C회사에 매도하기로 하는 사건에 대해 원고가 이 사건 상가를 처분하였다는 전제에 선 이 사건 처분은 위법하다고 선고했다.
서울행정법원은 행정부와 조세부는 지난 6월 5일, 이같이 선고했다.
사안의 개요는 원고가 위탁자 겸 수익자를 A회사, 수탁자를 원고, 우선수익자를 B회사로 하여 이 사건 상가를 신탁재산으로 하는 부동산담보신탁계약(이하 ‘이 사건 신탁계약’)을 체결하고 그 명의로 신탁을 원인으로 하는 소유권이전등기를 마친 상태에서 A회사 명의로 이 사건 상가를 C회사에 매도하기로 하는 이 사건 매매계약이 체결된 다음 A회사 명의로 신탁재산의 귀속을 원인으로 한 소유권이전등기가 마쳐지고 그 직후 C회사 명의로 이 사건 매매계약을 원인으로 한 소유권이전등기가 마쳐지자 실질적으로는 원고가 이 사건 상가를 처분한 것이라고 보고 원고에 부가가치세를 경정ㆍ고지한 사안이다.
법원의 판단은 원고가 이 사건 매매계약 체결 과정에 원고가 실질적인 당사자로서 관여하였다고 볼 객관적 자료가 없는 점, 원고에게는 이 사건 신탁계약에 따라 최종계산을 할 의무가 있었으므로 원고가 단순히 대금을 수납하여 정산을 도운 것만으로 원고가 이 사건 상가를 공급한 당사자라고 보기 어려운 점, 원고가 이 사건 상가를 처분한 것이라면 이 사건 신탁계약에 따라 그 대금에서 관련 세금을 우선 충당할 수 있었고 별도로 재산처분보수도 받을 수 있었으며 달리 원고가 조세회피를 할 경제적 유인이나 동기를 찾기 어려운 점 등을 종합한다.
이에 법원은 "원고가 이 사건 상가를 처분하였다는 전제에 선 이 사건 처분은 위법하다"고 선고했다.
김도현 로이슈(lawissue) 인턴 기자 ronaldo0763@naver.com
[서울행정법원 판결]원고가 위탁자 겸 수익자를 A회사, 수탁자를 원고, 우선수익자를 B회사로 해 상가를 신탁재산으로 부동산담보신탁계약을 한것에 대해
기사입력:2026-06-08 17:58:20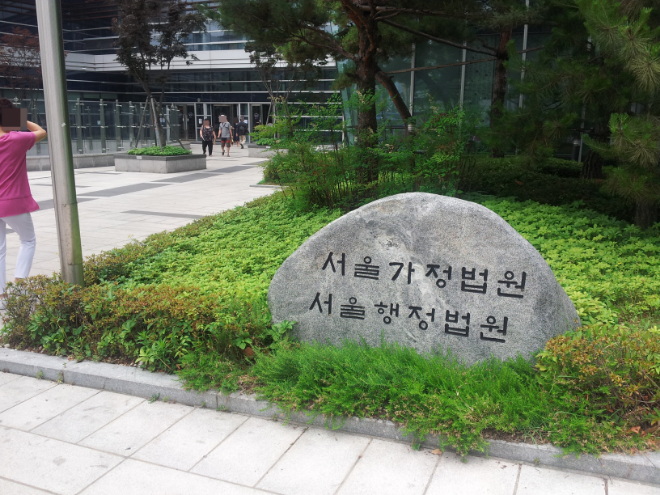
<저작권자 © 로이슈, 무단 전재 및 재배포 금지>
로이슈가 제공하는 콘텐츠에 대해 독자는 친근하게 접근할 권리와 정정ㆍ반론ㆍ추후 보도를 청구 할 권리가 있습니다.
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
주요뉴스


핫포커스
투데이 이슈


투데이 판결 〉

베스트클릭 〉
주식시황 〉
| 항목 | 현재가 | 전일대비 |
|---|---|---|
| 코스피 | 5,059.69 | ▼324.11 |
| 코스닥 | 644.27 | ▼34.14 |
| 코스피200 | 783.23 | ▼54.55 |
가상화폐 시세 〉
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 103,340,000 | ▲252,000 |
| 비트코인캐시 | 359,800 | ▲500 |
| 이더리움 | 3,040,000 | ▲5,000 |
| 이더리움클래식 | 9,575 | ▲40 |
| 리플 | 1,602 | ▼10 |
| 퀀텀 | 1,003 | 0 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 103,248,000 | ▲176,000 |
| 이더리움 | 3,039,000 | ▲3,000 |
| 이더리움클래식 | 9,575 | ▲40 |
| 메탈 | 343 | ▲2 |
| 리스크 | 251 | ▲3 |
| 리플 | 1,600 | ▼12 |
| 에이다 | 253 | 0 |
| 스팀 | 65 | ▼0 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 103,330,000 | ▲310,000 |
| 비트코인캐시 | 360,200 | ▲1,200 |
| 이더리움 | 3,040,000 | ▲5,000 |
| 이더리움클래식 | 9,580 | ▲45 |
| 리플 | 1,599 | ▼13 |
| 퀀텀 | 1,014 | 0 |
| 이오타 | 52 | 0 |
오피니언 〉