

[로이슈 심준보 기자] IBK투자증권은 CJ CGV(079160, 전일 종가 3만5350원)가 업황은 견조하나 재무 개선이 필요하다고 19일 분석헀다. 투자의견은 중립, 목표주가는 3만9000원으로 신규 커버리지를 개시했다.
IBK투자증권에 따르면 CJ CGV는 내년 매출 2.03조원(전년 대비 +8.4%), 영업이익은 1,157억원(전년 대비 +12.0%)으로 전망된다. 2020년 동사의 지역별 전망은 국내/터키 부진, 중국/베트남/인도네시아 성장으로 전망했다. 국내와 터키의 부진은 관람객수 정체, 중국/베트남/인도네시아 성장은 관람객수 증가와 ATP 상승에 기인한다고 설명했다.
IBK투자증권 박용희 연구원은 “CJ CGV는 중국, 베트남, 인도네시아의 사업을 중국 사업의 지주회사인 CGI홀딩스로 통합한 후 통합법인의 지분 28.57%를 미래에셋대우PE 컨소시엄에 매각할 계획”이라며 “매각대금은 2.86억달러(약 3,336억원)이 될 전망으로, 통합법인인 CGI의 가치는 1.17조원(CJ CGV의 지분 71.43% 가치는 8,330억원규모) 으로 평가받았다”라고 설명했다.
이어 “해외 사업 확장 및 터키 환율 절하에 따른 손실 증가로 인해 동사의 차입금은 약 1조원 수준까지 늘어 났으며, 이번 매각을 통해 부채 비율 및 유동성이 일부 완화 되는 효과가발생할 전망”이라며 “하지만 ▲여전히 높은 부채비율(600~700%) ▲터키 사업장의 불안정 ▲국내 리스 부채(약 2조원)로 인한 금융비용이 과도한 점을 감안하면 투자 매력도는 크지 않다”라고 분석했다.
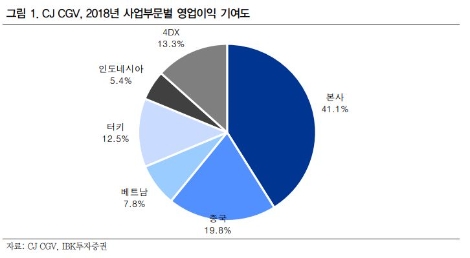
박용희 연구원은 “CJ CGV의 지난해 영업이익은 777억원(연결조정전 1,012억원)이었고, 본사의 기여도는 41.1%, 해외 및 4DX의 기여도는 58.9%였다”라며 “본사의 성장은 정체되고 있고, 해외의 성장은 변동성은 있지만 우상향 추세를 보이고 있다”라고 분석을 마쳤다.
심준보 로이슈(lawissue) 기자 sjb@rawissue.co.kr
IBK證 "CJ CGV, 업황 견조하나 재무개선 필요"
기사입력:2019-12-19 09:46:40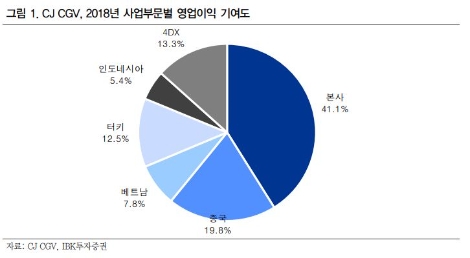
<저작권자 © 로이슈, 무단 전재 및 재배포 금지>
로이슈가 제공하는 콘텐츠에 대해 독자는 친근하게 접근할 권리와 정정ㆍ반론ㆍ추후 보도를 청구 할 권리가 있습니다.
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
주요뉴스


핫포커스
투데이 이슈


투데이 판결 〉

베스트클릭 〉
주식시황 〉
| 항목 | 현재가 | 전일대비 |
|---|---|---|
| 코스피 | 5,768.01 | ▲99.96 |
| 코스닥 | 808.89 | ▲14.11 |
| 코스피200 | 891.30 | ▲13.14 |
가상화폐 시세 〉
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 110,373,000 | ▼212,000 |
| 비트코인캐시 | 375,800 | ▼800 |
| 이더리움 | 3,237,000 | ▼9,000 |
| 이더리움클래식 | 10,460 | ▼20 |
| 리플 | 1,755 | ▼7 |
| 퀀텀 | 1,161 | ▲5 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 110,324,000 | ▼257,000 |
| 이더리움 | 3,241,000 | ▼3,000 |
| 이더리움클래식 | 10,460 | 0 |
| 메탈 | 358 | ▲4 |
| 리스크 | 272 | ▼2 |
| 리플 | 1,754 | ▼7 |
| 에이다 | 293 | ▼1 |
| 스팀 | 71 | ▲1 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 110,330,000 | ▼250,000 |
| 비트코인캐시 | 376,200 | ▼700 |
| 이더리움 | 3,238,000 | ▼8,000 |
| 이더리움클래식 | 10,460 | ▲50 |
| 리플 | 1,756 | ▼6 |
| 퀀텀 | 1,155 | 0 |
| 이오타 | 61 | ▲1 |
오피니언 〉