

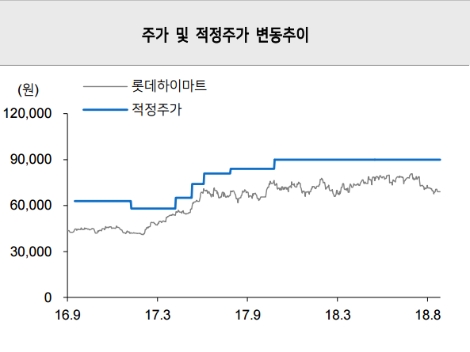
[로이슈 심준보 기자] 메리츠종금증권은 롯데하이마트(071840, 전일 종가 6만9000원)가 최근 가전업계의 소비 둔화에도 온라인 및 옴니채널에서 성과를 거두는 등 자체 경쟁력 강화와 우수한 현금 창출력을 지녔다며, 가치주로써의 매력이 충분하다고 19일 분석했다. 투자의견은 매수 유지, 목표주가도 9만원을 유지했다.
메리츠종금증권에 따르면 롯데하이마트의 3분기 실적은 매출액 1조1460억원(전년 동기 대비 2.9% 감소), 영업이익 759억원(전년 동기 대비 6.2% 감소)를 기록하며 시장 기대치를 하회할 전망이다. 카테고리별로는 TV와 PC, 모바일 판매가 급감하면서 A/V가전과 정보통신 부문이 15% 감소할 것으로 예상되며, 세탁기 및 건조기의 높은 성장과 폭염에 따른 에어컨 성장에도 냉장고의 판매 감소로 백색가전 부문 또한 1% 감소할 것으로 추정된다고 메리츠종금증권은 전했다. 그 외에 청소기와 공기청정기 등 생활가전부문은 10%대의 높은 성장이 지속될 것이라고도 덧붙였다.
메리츠종금증권 양지혜 연구원은 “최근 소비심리 위축과 부동산 거래량 강소에 따른 이사 수요 둔화로 가전 소비 사이클이 하향세로 전환됐다”라며 “그럼에도 롯데하이마트는 수익성이 높은 PB상품 및 생활가전 카테고리 비중확대와 온라인 및 옴니채널에서의 꾸준한 성과, 그리고 양호한 현금 흐름에 기반한 높은 배당수익률(올해 기준 2.9% 예상)로 투자 매력도는 여전히 높다”라고 밝혔다.
양지혜 연구원은 “가전 소비 사이클 둔화로 실적 모멘텀이 다소 약화되겠지만 자체적인 경쟁력 강화와 우수한 현금 창출력을 감안할 때 현 주가에 우려감은 상당수 이미 반영되어 있다고 판단한다”라고 말했다.
심준보 기자 sjb@rawissue.co.kr
메리츠證 “롯데하이마트, 업황 둔화에도 가치주 매력 충분”
기사입력:2018-09-19 09:43:59
<저작권자 © 로이슈, 무단 전재 및 재배포 금지>
로이슈가 제공하는 콘텐츠에 대해 독자는 친근하게 접근할 권리와 정정ㆍ반론ㆍ추후 보도를 청구 할 권리가 있습니다.
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
주요뉴스


핫포커스
투데이 이슈


투데이 판결 〉

베스트클릭 〉
주식시황 〉
| 항목 | 현재가 | 전일대비 |
|---|---|---|
| 코스피 | 5,552.74 | ▼215.27 |
| 코스닥 | 781.97 | ▼26.92 |
| 코스피200 | 858.78 | ▼32.52 |
가상화폐 시세 〉
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 110,533,000 | ▲180,000 |
| 비트코인캐시 | 375,700 | ▼800 |
| 이더리움 | 3,275,000 | ▲11,000 |
| 이더리움클래식 | 10,570 | ▲20 |
| 리플 | 1,779 | ▲3 |
| 퀀텀 | 1,167 | 0 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 110,558,000 | ▲190,000 |
| 이더리움 | 3,277,000 | ▲9,000 |
| 이더리움클래식 | 10,580 | ▲20 |
| 메탈 | 362 | ▲5 |
| 리스크 | 267 | ▲3 |
| 리플 | 1,778 | ▲1 |
| 에이다 | 298 | 0 |
| 스팀 | 73 | ▲0 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 110,570,000 | ▲230,000 |
| 비트코인캐시 | 375,100 | ▼1,700 |
| 이더리움 | 3,276,000 | ▲11,000 |
| 이더리움클래식 | 10,570 | 0 |
| 리플 | 1,778 | ▲1 |
| 퀀텀 | 1,155 | 0 |
| 이오타 | 64 | 0 |
오피니언 〉