

[로이슈 심준보 기자] 프랜차이즈 카페 더벤티 본사가 오너 관계사에 일감을 몰아주는 사이 점주 매출은 뒷걸음질했고 본사는 적자로 돌아선 것으로 나타났다.
박성훈 의원실이 공정거래위원회로부터 제출받은 자료에 따르면 더벤티 가맹점은 2021년 756개에서 2024년 1230개로 474개 늘었다. 증가율은 62.7%에 달한다.
같은 기간 본사 매출도 553억7783만원에서 947억1198만원으로 71.0% 증가했다. 가맹점 확대와 함께 본사 외형이 크게 성장한 것이다.
그러나 점주들의 수익성을 가늠할 수 있는 3.3㎡당 매출은 반대 방향으로 움직였다. 2021년 1831만4000원이던 더벤티 가맹점의 3.3㎡당 매출은 2024년 1740만3000원으로 5.0% 감소했다. 점포 수와 본사 매출이 크게 늘어나는 동안 점주들의 면적당 매출은 오히려 뒷걸음질한 셈이다.
연도별로 살펴보면 2022년 1860만7000원으로 상승했던 3.3㎡당 매출은 2023년 1833만3000원으로 하락한 데 이어 2024년에는 1740만3000원까지 떨어졌다. 가맹점이 993개에서 1129개, 다시 1230개로 증가하는 동안 점주 매출은 상승세를 이어가지 못했다.
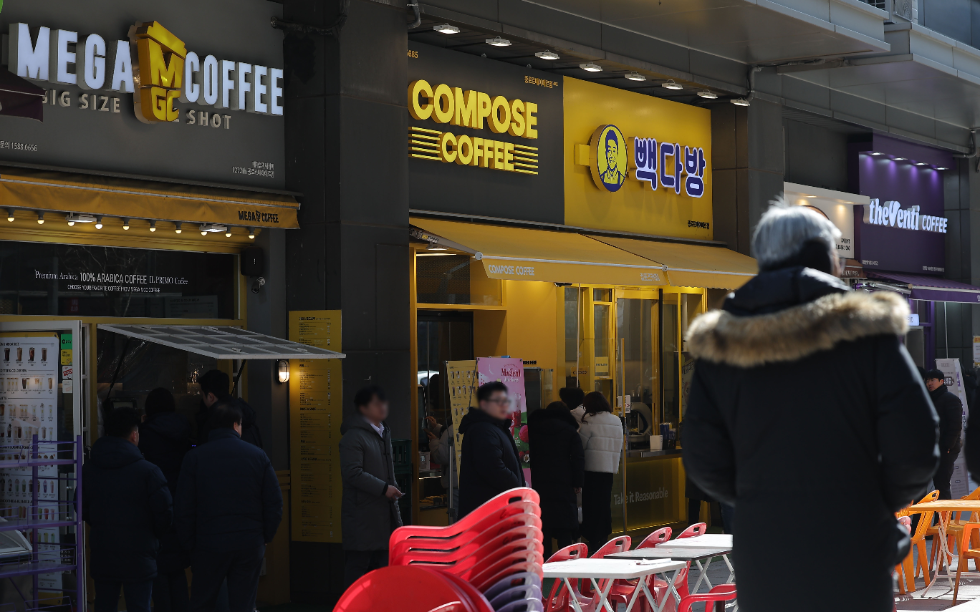
특히 2021년과 2024년 모두 가맹점 수 기준 상위 10위에 포함된 6개 브랜드를 비교하면 더벤티의 매출 감소가 두드러진다. 같은 기간 메가는 10.7%, 투썸플레이스는 14.8%, 빽다방은 1.5%, 이디야는 1.1%, 컴포즈는 0.8% 증가했다. 비교 대상 6개 브랜드 중 3.3㎡당 매출이 감소한 곳은 더벤티뿐이었다.
점포를 공격적으로 늘려 외형을 확대했지만, 기존 점주들의 매장 면적당 매출은 오히려 감소한 것이다. 점포 474개가 새로 문을 열었지만 기존 점주의 몫은 오히려 줄었다는 지적이 나오는 이유다.
가맹점 확대를 통해 외형을 키운 더벤티 본사의 수익성도 급격히 악화했다. 에스앤씨세인의 영업이익은 2021년 42억8904만원에서 2022년 77억1187만원으로 증가했고, 2023년에는 133억9833만원까지 늘었다.
그러나 2024년 영업이익은 60억4268만원으로 전년 대비 54.9% 감소했다. 2025년에는 7000만원의 영업손실을 기록하며 적자로 돌아섰다. 2023년 134억원에 육박했던 영업이익이 불과 2년 만에 사라진 것이다.
더벤티 본사의 외형은 오히려 증가했다. 2023년 919억원이던 매출은 2025년 992억원으로 73억원 늘었다. 반면 같은 기간 영업비용은 약 207억원 증가했다. 매출이 늘어났음에도 비용 증가 폭이 이를 크게 웃돌면서 수익성이 급격히 악화한 것이다.
에스앤씨세인의 매출 구조도 눈여겨볼 대목이다. 지난해 매출 992억원 가운데 946억원인 95.3%가 가맹점에 공급하는 상품과 제품에서 발생했다. 가맹점에 원재료와 제품을 공급하는 사업이 본사 매출의 대부분을 차지하는 구조다.
가맹점이 늘어나면 본사가 공급하는 상품과 제품의 매출도 증가할 수 있지만, 점포당 매출이 줄어들 경우 본사의 상품 공급 실적에도 영향을 줄 수 있다.
실제로 2024년 더벤티 가맹점은 전년보다 101개 늘었지만 본사 매출 증가율은 3.0%에 그쳤다. 가맹점 1곳당 본사 매출은 2023년 8143만원에서 2024년 7700만원으로 5.4% 감소했다. 점주들의 3.3㎡당 매출 감소율인 5.1%와 비슷한 수준이다.
더벤티 본사의 수익성이 악화하는 동안 원두와 파우더를 공급하는 퍼플랜드는 매출과 이익을 함께 늘렸다. 스페셜경제 보도에 따르면 퍼플랜드의 매출은 2022년 49억원에서 2023년 113억원, 2024년 약 133억원, 2025년 154억원으로 증가했다. 설립 첫해와 비교하면 4년 만에 매출이 3.1배로 늘어난 것이다.
퍼플랜드는 2022년 설립 이후 4년 연속 흑자를 기록했다. 딜사이트와 스페셜경제 보도에 따르면 2025년 영업이익은 11억원이며, 누적 영업이익은 63억원에 달한다.
반면 퍼플랜드의 주요 거래처인 에스앤씨세인의 영업이익은 2023년 134억원에서 2024년 60억원으로 감소한 데 이어 2025년에는 7000만원의 영업손실을 기록했다. 같은 공급망에 속한 두 회사의 수익성이 상반된 흐름을 보인 것이다.
에스앤씨세인이 퍼플랜드에서 매입한 금액도 매년 증가했다. 스페셜경제 보도에 따르면 매입액은 2022년 42억원, 2023년 88억원, 2024년 101억원, 2025년 104억원이다. 4년간 누적 매입액은 335억원이다.
퍼플랜드 매출에서 에스앤씨세인이 차지하는 비중은 2022년 84.6%에 달했다. 2023년에는 77.6%, 2024년에는 76.4%로 낮아졌으며 2025년에는 67.7%를 기록했다. 설립 첫해 매출의 84.6%를 에스앤씨세인에 의존했고, 의존도가 낮아진 지난해에도 여전히 매출의 3분의 2 이상을 에스앤씨세인에서 확보한 셈이다.
퍼플랜드가 다른 거래처를 확보하면서 특정 거래처에 대한 의존도를 낮춰온 것은 사실이지만, 에스앤씨세인이 여전히 주요 매출처라는 점은 변하지 않았다.
에스앤씨세인의 전체 매출에서 퍼플랜드 매입액이 차지하는 비중도 상당하다. 2023년 919억원의 매출 가운데 퍼플랜드 매입액은 88억원으로 9.6%를 차지했다. 2024년에는 947억원 중 101억원으로 10.7%, 2025년에는 992억원 중 104억원으로 10.5%를 기록했다.
본사의 전체 매출에서 퍼플랜드 매입액이 차지하는 비중은 10% 안팎을 유지했다. 퍼플랜드가 에스앤씨세인의 주요 공급사인 동시에 매출의 상당 부분을 해당 운영사에 의존하는 거래 구조가 이어진 것이다.
에스앤씨세인이 2025년 7000만원의 영업손실을 기록한 반면 퍼플랜드는 같은 해 11억원의 영업이익을 냈다. 본사의 수익성이 급격히 악화한 가운데 공급사는 설립 이후 흑자를 이어가며 매출과 이익을 늘렸다.
에스앤씨세인은 퍼플랜드에 대한 지급보증도 제공했다. 2023년 지급보증 규모는 12억4000만원이었으며, 2025년에는 6억8000만원으로 줄었다.
퍼플랜드가 설립 초기부터 에스앤씨세인의 자금 지원을 받은 데 이어 지급보증까지 제공받은 것이다. 이후 퍼플랜드는 에스앤씨세인으로부터 매년 80억~100억원대의 상품 매입을 확보했다.
에스앤씨세인은 설립 초기부터 자금을 지원한 퍼플랜드에 5억5000만원을 빌려줬고, 이후 최대 12억4000만원의 지급보증도 섰다. 그 공급사로 본사 매출의 10%가 넘는 일감이 매년 흘러갔다.
퍼플랜드와 에스앤씨세인 사이의 관계에서 핵심은 지배구조다.
딜사이트가 인용한 에스앤씨세인 감사보고서에 따르면 퍼플랜드는 '대표이사의 관계회사이자 기타특수관계자'로 분류돼 있다. 에스앤씨세인은 최준경·박수암·강삼남 공동대표 3인이 지분 95%를 보유하고 있다. 최준경 대표가 45%, 박수암 대표가 40%, 강삼남 대표가 10%를 각각 보유한 구조다.
퍼플랜드는 2022년 4월 설립돼 충북 증평에서 원두 로스팅 및 파우더 공장을 운영하고 있다. 등기상 대표는 김종옥 씨다. 다만 퍼플랜드의 구체적인 주주 구성은 공개되지 않았다.
에스앤씨세인의 공동대표 3인이 지분 대부분을 보유하고 있고, 퍼플랜드는 감사보고서상 대표이사의 관계회사로 분류돼 있다. 이 같은 관계에서 양사 간 대규모 거래가 어떤 기준과 절차를 거쳐 결정됐는지는 살펴볼 대목이다.
특히 에스앤씨세인은 퍼플랜드에 자금을 대여하고 지급보증을 제공하는 한편, 매년 100억원 안팎의 상품을 매입했다. 퍼플랜드 매출에서 에스앤씨세인이 차지하는 비중 역시 2025년 기준 67.7%에 달했다.
외부 주주의 견제를 기대하기 어려운 지분 구조에서 오너 관계사와의 거래가 어떤 기준과 절차로 결정됐는지 의문이 남는다. 거래 조건이 시장가격에 부합했는지, 관계사 거래에 대한 내부 심사와 승인 절차가 적절하게 작동했는지에 대한 확인도 필요하다.
딜사이트 보도에 따르면 에스앤씨세인이 적자로 돌아선 반면 퍼플랜드가 흑자를 유지하자 시장 관계자는 이를 '대주주 배불리기'라고 지적했다. 본사의 수익성이 악화하는 동안 관계사가 안정적인 매출과 이익을 확보한 상황에서 나온 평가다.
박성훈 의원은 본사 매출이 크게 증가하는 동안 점주 매출이 제자리걸음을 하는 상황에 대해 문제를 제기했다. 박 의원은 "본사 매출은 몇 배씩 뛰는데 점주 매출이 제자리라면 누구를 위한 성장인지 묻지 않을 수 없다"고 말했다.
심준보 로이슈(lawissue) 기자 xzvc@lawissue.co.kr
더벤티, 오너 관계사엔 4년간 335억 '배불리기'… 점주 매출은 뒷걸음·본사는 적자
기사입력:2026-09-28 19:02:10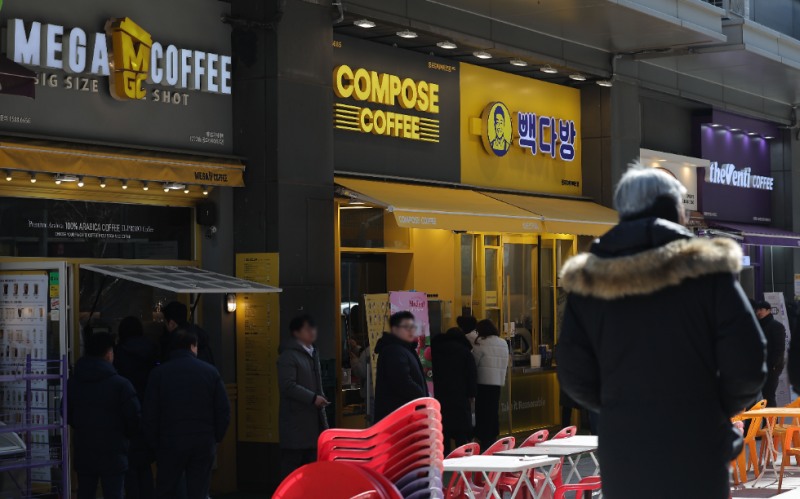
<저작권자 © 로이슈, 무단 전재 및 재배포 금지>
로이슈가 제공하는 콘텐츠에 대해 독자는 친근하게 접근할 권리와 정정ㆍ반론ㆍ추후 보도를 청구 할 권리가 있습니다.
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
메일:law@lawissue.co.kr / 전화번호:02-6925-0217
주요뉴스


핫포커스
투데이 이슈


투데이 판결 〉

베스트클릭 〉
주식시황 〉
| 항목 | 현재가 | 전일대비 |
|---|---|---|
| 코스피 | 6,889.74 | ▼191.18 |
| 코스닥 | 846.58 | ▲2.10 |
| 코스피200 | 1,089.28 | ▼36.84 |
가상화폐 시세 〉
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 113,608,000 | ▲183,000 |
| 비트코인캐시 | 422,200 | ▲4,000 |
| 이더리움 | 3,653,000 | ▲8,000 |
| 이더리움클래식 | 12,560 | ▲40 |
| 리플 | 2,031 | ▲7 |
| 퀀텀 | 1,326 | ▲7 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 113,649,000 | ▲183,000 |
| 이더리움 | 3,651,000 | ▲7,000 |
| 이더리움클래식 | 12,570 | ▲70 |
| 메탈 | 437 | ▼1 |
| 리스크 | 382 | ▲4 |
| 리플 | 2,030 | ▲7 |
| 에이다 | 334 | ▲2 |
| 스팀 | 86 | 0 |
| 암호화폐 | 현재가 | 기준대비 |
|---|---|---|
| 비트코인 | 113,580,000 | ▲260,000 |
| 비트코인캐시 | 421,400 | ▲3,600 |
| 이더리움 | 3,653,000 | ▲10,000 |
| 이더리움클래식 | 12,570 | ▲40 |
| 리플 | 2,031 | ▲9 |
| 퀀텀 | 1,301 | 0 |
| 이오타 | 76 | ▼0 |
오피니언 〉